Ubezpieczenie mieszkania chroni przede wszystkim własny majątek, ale szkoda powstała w domu może uderzyć również w finanse innych osób. Pęknięty wężyk przy pralce może doprowadzić do zalania mieszkania poniżej, dziecko może przypadkowo uszkodzić cudzą rzecz, a podczas codziennych aktywności można nieumyślnie wyrządzić szkodę osobie trzeciej. W takich sytuacjach przydatnym rozszerzeniem polisy nieruchomości może być OC w życiu prywatnym, które zgodnie z warunkami konkretnej umowy może przejąć finansową odpowiedzialność za określone szkody wyrządzone innym osobom.
OC w życiu prywatnym nie powinno być jednak traktowane jako ochrona działająca w każdej sytuacji i bez ograniczeń. Zakres zależy od OWU, sumy gwarancyjnej, definicji osób objętych ochroną, miejsca powstania szkody oraz wyłączeń odpowiedzialności. Przed wyborem warto więc porównać dostępne warianty przez Porównywarka ubezpieczeń Poliseo i sprawdzić, czy polisa odpowiada rzeczywistym ryzykom związanym z mieszkaniem, rodziną i codziennym życiem.
Czym jest OC w życiu prywatnym?
OC w życiu prywatnym to ubezpieczenie odpowiedzialności cywilnej za określone szkody wyrządzone osobom trzecim podczas wykonywania zwykłych czynności życia codziennego. Jeżeli ubezpieczony zgodnie z przepisami ponosi odpowiedzialność za powstałą szkodę, ubezpieczyciel może wypłacić poszkodowanemu odszkodowanie w granicach określonych w umowie. W praktyce ochrona może dotyczyć zarówno szkód materialnych, jak i określonych szkód osobowych, jeśli przewiduje to wybrany wariant.
Najważniejsza różnica względem podstawowego ubezpieczenia mieszkania polega na tym, że polisa nieruchomości chroni przede wszystkim majątek ubezpieczonego, natomiast OC koncentruje się na roszczeniach osób trzecich. Z tego powodu rozszerzenie może być szczególnie istotne dla właścicieli mieszkań, rodzin z dziećmi, najemców oraz osób, które chcą ograniczyć ryzyko pokrywania wysokiego odszkodowania z własnych środków.
OC w życiu prywatnym a ubezpieczenie mieszkania
OC w życiu prywatnym bardzo często jest oferowane jako rozszerzenie ubezpieczenia domu lub mieszkania. Podstawowa polisa może obejmować mury, elementy stałe i ruchomości domowe, natomiast dodatkowe OC zabezpiecza sytuacje, w których szkoda dotyczy majątku lub zdrowia innej osoby. To dwa różne obszary ochrony, które mogą się wzajemnie uzupełniać.
Przykładowo po awarii instalacji wodnej polisa mieszkaniowa może dotyczyć szkód powstałych we własnym lokalu, a OC w życiu prywatnym może mieć znaczenie wtedy, gdy woda przedostanie się do mieszkania sąsiada. O tym, z którego elementu polisy zostanie rozliczona konkretna szkoda, decydują jej przyczyna, odpowiedzialność ubezpieczonego oraz warunki umowy.
Zalanie mieszkania sąsiada
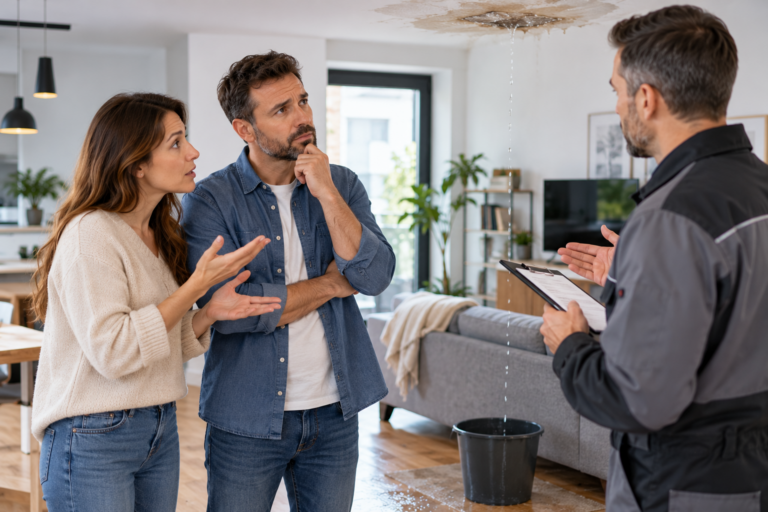
Zalanie sąsiada jest jednym z najbardziej typowych przykładów pokazujących sens OC w życiu prywatnym. Awaria wężyka przy pralce, nieszczelność urządzenia lub inne zdarzenie w mieszkaniu może spowodować uszkodzenie sufitu, ścian, podłogi, mebli czy elektroniki znajdującej się w lokalu poniżej. Jeżeli odpowiedzialność za szkodę spoczywa na właścicielu lub użytkowniku mieszkania i zdarzenie jest objęte ochroną, ubezpieczyciel może pokryć roszczenie zgodnie z warunkami polisy.
Nie każde zalanie automatycznie oznacza jednak odpowiedzialność mieszkańca znajdującego się piętro wyżej. Przyczyną może być awaria pionu należącego do wspólnoty, uszkodzenie części wspólnej budynku albo inne zdarzenie, za które odpowiada inny podmiot. Dlatego przed wypłatą odszkodowania ustalana jest przyczyna szkody oraz osoba ponosząca odpowiedzialność.
OC właściciela mieszkania
Właściciel nieruchomości może odpowiadać za określone szkody związane ze stanem lokalu lub jego użytkowaniem. Jeżeli na skutek zaniedbania albo zdarzenia objętego odpowiedzialnością właściciela powstanie szkoda u innej osoby, roszczenie może być wysokie. Dotyczy to szczególnie sytuacji, w których zniszczone zostaje kosztowne wyposażenie sąsiada lub szkoda obejmuje kilka pomieszczeń.
Przy wyborze OC właściciel powinien zwrócić uwagę nie tylko na sam fakt obecności tego rozszerzenia, ale przede wszystkim na sumę gwarancyjną. To właśnie ona określa maksymalny poziom odpowiedzialności ubezpieczyciela w granicach wynikających z umowy. Zbyt niska suma może okazać się niewystarczająca przy większej szkodzie.
OC najemcy mieszkania
OC w życiu prywatnym może mieć znaczenie również dla najemcy, ponieważ osoba korzystająca z wynajętego lokalu może nieumyślnie uszkodzić wyposażenie właściciela albo wyrządzić szkodę sąsiadom. Zakres odpowiedzialności najemcy zależy jednak od okoliczności i umowy najmu, dlatego warto dokładnie sprawdzić, czy wybrane OC obejmuje sytuacje związane z użytkowaniem wynajmowanej nieruchomości.
Najemca powinien zwrócić uwagę na definicję mienia osób trzecich oraz wyłączenia dotyczące rzeczy znajdujących się w jego pieczy. Standardowe OC może traktować takie sytuacje inaczej niż zwykłe przypadkowe uszkodzenie rzeczy należącej do osoby spotkanej poza mieszkaniem. Przy wynajmie szczegóły OWU mają więc szczególnie duże znaczenie.
OC wynajmującego mieszkanie
Właściciel wynajmujący lokal może potrzebować ochrony związanej z odpowiedzialnością za samą nieruchomość. Jeśli szkoda wynika z elementu, za którego utrzymanie odpowiada właściciel, może pojawić się roszczenie najemcy lub innej osoby. Zakres takich sytuacji powinien być jednak dokładnie zweryfikowany w konkretnym wariancie ubezpieczenia.
Nie należy również mylić OC wynajmującego z ochroną od szkód wyrządzonych przez najemcę. Są to różne ryzyka i nie każda polisa mieszkaniowa obejmuje je automatycznie. Osoba posiadająca nieruchomość na wynajem powinna sprawdzić zarówno ochronę samego lokalu, jak i zakres odpowiedzialności cywilnej związanej z jego użytkowaniem.
OC w życiu prywatnym dla rodziny
W wielu polisach zakres może obejmować nie tylko osobę zawierającą umowę, ale także innych członków gospodarstwa domowego, jeżeli spełniają definicję ubezpieczonych określoną w OWU. Ma to szczególne znaczenie w rodzinach z dziećmi, ponieważ przypadkowa szkoda może powstać podczas zabawy, jazdy na rowerze, wizyty u znajomych czy innych codziennych aktywności.
Przed zakupem warto sprawdzić, kto dokładnie jest objęty odpowiedzialnością. Jedna oferta może obejmować małżonka i dzieci pozostające we wspólnym gospodarstwie domowym, a inna stosować bardziej szczegółowe definicje. Nie należy zakładać, że samo wykupienie OC przez jedną osobę automatycznie zabezpiecza wszystkich członków rodziny.
Szkody wyrządzone przez dziecko
Dziecko może przypadkowo uszkodzić szybę, sprzęt elektroniczny, rower innej osoby albo inne mienie. W zależności od wieku dziecka i okoliczności odpowiedzialność za szkodę może wyglądać różnie, dlatego szczególnie ważne jest odpowiednie skonstruowanie ochrony rodzinnej. Polisa może obejmować określone szkody wyrządzone przez dzieci ubezpieczonego, ale zakres powinien być sprawdzony w OWU.
Rodzice powinni zwrócić uwagę nie tylko na sumę gwarancyjną, ale także na miejsce działania ubezpieczenia. Jeśli dziecko często uczestniczy w zajęciach sportowych, wyjazdach czy aktywnościach poza domem, warto sprawdzić, czy OC nie ogranicza się wyłącznie do zdarzeń związanych z samą nieruchomością.
OC a szkoda wyrządzona podczas jazdy na rowerze
Kolizja rowerzysty z pieszym albo uszkodzenie zaparkowanego pojazdu może prowadzić do roszczenia odszkodowawczego. Jeżeli odpowiedzialność rowerzysty jest objęta OC w życiu prywatnym, polisa może zapewniać ochronę zgodnie z zapisami umowy. Dla osób regularnie korzystających z roweru taki zakres może być szczególnie przydatny.
Nie każda aktywność musi jednak znajdować się w standardowej ochronie. Warto sprawdzić, czy polisa obejmuje rekreacyjne korzystanie z roweru, hulajnogi czy innych urządzeń oraz jakie wyłączenia dotyczą aktywności sportowej. Szczegóły mogą różnić się pomiędzy poszczególnymi ubezpieczycielami.
OC a szkody podczas uprawiania sportu
Codzienna aktywność sportowa może prowadzić do przypadkowego uszkodzenia cudzej rzeczy lub wyrządzenia szkody innej osobie. Przykładem może być niezamierzone wybicie szyby piłką albo kolizja podczas rekreacyjnej jazdy. Standardowe OC może obejmować część takich zdarzeń, ale sporty o podwyższonym ryzyku lub działalność zawodowa mogą podlegać odmiennym zasadom.
Osoba aktywna powinna więc przeanalizować nie tylko podstawową definicję życia prywatnego, lecz również wyłączenia dotyczące sportu. Jeżeli dana aktywność jest wykonywana zawodowo albo wiąże się z większym ryzykiem, może być potrzebna inna forma ochrony niż standardowe OC dołączone do polisy mieszkaniowej.
OC a szkody wyrządzone przez zwierzę
Właściciel zwierzęcia może ponosić odpowiedzialność za szkody, które ono wyrządzi. Pies może uszkodzić cudzą rzecz, przewrócić rowerzystę albo spowodować inne zdarzenie prowadzące do roszczenia. Niektóre polisy OC w życiu prywatnym mogą obejmować odpowiedzialność związaną z posiadaniem zwierząt domowych, ale zakres zależy od konkretnej umowy.
Właściciel powinien sprawdzić, czy ochrona obejmuje jego zwierzę oraz czy nie występują szczególne ograniczenia dotyczące określonych ras, sposobu użytkowania zwierzęcia albo innych okoliczności. Nie warto zakładać, że każde OC mieszkaniowe automatycznie obejmuje wszystkie szkody wyrządzone przez psa lub kota.
Szkody osobowe a OC w życiu prywatnym
OC może mieć znaczenie nie tylko wtedy, gdy zostanie zniszczona cudza rzecz. Znacznie poważniejsze konsekwencje finansowe mogą pojawić się w przypadku szkody osobowej, czyli uszkodzenia ciała lub rozstroju zdrowia innej osoby. Roszczenie może obejmować między innymi określone koszty leczenia, rehabilitacji czy inne świadczenia wynikające z odpowiedzialności sprawcy.
Właśnie dlatego odpowiednia suma gwarancyjna jest tak ważna. Szkoda w mieszkaniu może zamknąć się w kilku lub kilkunastu tysiącach złotych, natomiast poważny wypadek osoby trzeciej może prowadzić do znacznie większych roszczeń. Przy wyborze polisy nie warto więc kierować się wyłącznie minimalną składką.
Suma gwarancyjna OC w życiu prywatnym
Suma gwarancyjna określa maksymalny poziom odpowiedzialności ubezpieczyciela w granicach wynikających z umowy. Im wyższe potencjalne ryzyko, tym większe znaczenie ma odpowiednio dobrana suma. Właściciel mieszkania powinien brać pod uwagę nie tylko możliwość niewielkiej szkody u sąsiada, ale również sytuacje obejmujące większą wartość mienia lub szkodę osobową.
Przy porównywaniu ofert warto zwrócić uwagę, czy suma obowiązuje na wszystkie zdarzenia łącznie w okresie ubezpieczenia, czy zastosowano dodatkowe podlimity. Dwie polisy z podobną nazwą mogą oferować zupełnie inną realną ochronę, jeśli jedna stosuje znaczne ograniczenia dla określonych rodzajów szkód.
OC w życiu prywatnym a udział własny
Niektóre umowy mogą przewidywać udział własny, czyli część szkody, którą ubezpieczony pokrywa samodzielnie. Przykładowo ubezpieczyciel może odpowiadać dopiero za wartość przekraczającą określoną kwotę albo pomniejszyć wypłatę zgodnie z zasadą zapisaną w OWU. Nie jest to rozwiązanie występujące identycznie w każdej ofercie.
Przy porównywaniu OC warto więc sprawdzić nie tylko sumę gwarancyjną, ale także franszyzy, udziały własne i podlimity. Niska cena polisy może wynikać z większej liczby ograniczeń, które ujawniają się dopiero podczas likwidacji szkody.
Czy OC obejmuje szkody we własnym mieszkaniu?
OC w życiu prywatnym służy przede wszystkim ochronie przed odpowiedzialnością za szkody wyrządzone osobom trzecim. Jeżeli uszkodzone zostanie własne wyposażenie mieszkania, roszczenie powinno być analizowane w ramach odpowiedniego ubezpieczenia mienia, a nie standardowego OC. Z tego powodu kompleksowa polisa nieruchomości może łączyć ochronę murów, elementów stałych, ruchomości oraz odpowiedzialności cywilnej.
W praktyce oznacza to, że jedno zdarzenie może dotyczyć kilku części ubezpieczenia. Zalanie może uszkodzić własną podłogę i jednocześnie sufit sąsiada, dlatego ochrona własnego majątku i OC pełnią różne funkcje. Warto uwzględnić oba elementy przy wyborze polisy.
Czego OC w życiu prywatnym może nie obejmować?
Każda polisa zawiera wyłączenia odpowiedzialności, dlatego OC nie powinno być traktowane jako nieograniczona ochrona przed wszystkimi roszczeniami. Wyłączenia mogą dotyczyć szkód wyrządzonych umyślnie, określonej działalności zawodowej, prowadzenia niektórych pojazdów, konkretnych aktywności albo szkód w określonych rodzajach mienia.
Szczególnej uwagi wymagają rzeczy pożyczone, wynajęte lub pozostające pod opieką ubezpieczonego. W niektórych polisach mogą podlegać dodatkowym ograniczeniom albo wymagać rozszerzenia. Osoba wynajmująca mieszkanie lub często korzystająca z cudzych przedmiotów powinna sprawdzić ten element przed zawarciem umowy.
OC w życiu prywatnym a OC komunikacyjne
OC komunikacyjne jest obowiązkowym ubezpieczeniem związanym z posiadaniem pojazdu mechanicznego i działa według innych zasad. Standardowe OC w życiu prywatnym nie zastępuje polisy OC samochodu, motocykla czy innego pojazdu, dla którego istnieje obowiązek posiadania odpowiedniego ubezpieczenia komunikacyjnego.
To rozróżnienie jest ważne szczególnie wtedy, gdy szkoda powstaje podczas korzystania z różnych środków transportu. Przed zakupem warto sprawdzić dokładne definicje i wyłączenia, aby nie zakładać, że jedno OC zabezpiecza wszystkie sytuacje niezależnie od rodzaju pojazdu.
OC w życiu prywatnym a działalność gospodarcza
Standardowe OC dołączone do ubezpieczenia mieszkania dotyczy życia prywatnego, dlatego nie powinno być automatycznie traktowane jako ochrona działalności zawodowej lub gospodarczej. Jeżeli szkoda powstaje podczas wykonywania usług dla klienta albo prowadzenia firmy, może być potrzebne odpowiednie OC działalności lub OC zawodowe.
Ma to znaczenie również dla osób pracujących z domu. Sam fakt, że działalność jest prowadzona w mieszkaniu, nie oznacza, że zwykłe OC w życiu prywatnym obejmie szkody związane z wykonywaniem zawodu. Zakres zawodowy należy analizować oddzielnie.
OC w Polsce czy również za granicą?
Zakres terytorialny może być kolejnym istotnym parametrem polisy. Niektóre warianty mogą działać wyłącznie w Polsce, podczas gdy inne przewidują szerszą ochronę. Dla osoby często podróżującej różnica może mieć znaczenie, szczególnie gdy chce korzystać z jednej ochrony także podczas prywatnych wyjazdów.
Nie należy jednak zakładać, że OC w życiu prywatnym automatycznie zastępuje OC zawarte w ubezpieczeniu turystycznym. Produkty mogą różnić się zakresem, sumami i wyłączeniami, dlatego przed wyjazdem zagranicznym warto sprawdzić oba rozwiązania.
Jak zgłosić szkodę z OC w życiu prywatnym?
Po powstaniu szkody warto przede wszystkim zabezpieczyć sytuację przed dalszym zwiększaniem strat, a następnie udokumentować zdarzenie. Przydatne mogą być zdjęcia, opis okoliczności, dane poszkodowanego, dokumenty potwierdzające wartość uszkodzonego mienia oraz inne materiały wymagane przez ubezpieczyciela. Dokładny sposób zgłoszenia wynika z procedury konkretnego towarzystwa.
Nie należy również automatycznie uznawać każdej kwoty żądanej przez poszkodowanego bez weryfikacji. Ubezpieczyciel ocenia odpowiedzialność oraz wysokość szkody zgodnie z dokumentacją i warunkami umowy. Jedną z korzyści OC jest właśnie to, że proces oceny roszczenia może zostać przeprowadzony przez ubezpieczyciela.
OC w życiu prywatnym przy mieszkaniu na kredyt
Bank finansujący zakup nieruchomości może wymagać określonego ubezpieczenia mieszkania, ale zakres związany z zabezpieczeniem kredytu i OC w życiu prywatnym to odrębne kwestie. Cesja na bank dotyczy interesu banku w określonym zakresie, natomiast OC ma chronić ubezpieczonego przed finansowymi konsekwencjami roszczeń osób trzecich.
Właściciel mieszkania kupionego na kredyt powinien więc sprawdzić nie tylko minimalne wymagania banku. Polisa spełniająca warunek kredytowy może mieć znacznie węższy zakres niż ochrona rzeczywiście potrzebna gospodarstwu domowemu.
Najczęstsze błędy przy wyborze OC w życiu prywatnym
Najczęstszym błędem jest traktowanie każdego OC jako identycznego produktu. W praktyce polisy mogą różnić się sumą gwarancyjną, zakresem osób objętych ochroną, miejscem działania, wyłączeniami oraz limitami dla konkretnych zdarzeń. Sam zapis „OC w życiu prywatnym” w tabeli oferty nie wystarcza do oceny realnej ochrony.
Drugim błędem jest wybór bardzo niskiej sumy gwarancyjnej bez uwzględnienia potencjalnej szkody osobowej. Kolejnym problemem jest założenie, że polisa automatycznie obejmuje działalność zawodową, wynajmowane przedmioty, wszystkie aktywności sportowe czy każde zwierzę. Właśnie takie szczegóły powinny zostać sprawdzone w OWU przed zawarciem umowy.
Jak wybrać ubezpieczenie mieszkania z OC w życiu prywatnym?
Najpierw warto ustalić, kto ma być objęty ochroną. Jeżeli polisa ma zabezpieczać całą rodzinę, trzeba sprawdzić definicję ubezpieczonych i upewnić się, że obejmuje osoby faktycznie mieszkające w gospodarstwie domowym. Następnie należy przeanalizować sumę gwarancyjną oraz zasady odpowiedzialności za szkody rzeczowe i osobowe.
Kolejnym krokiem jest sprawdzenie zakresu sytuacji, które są istotne dla konkretnego gospodarstwa domowego. Rodzina z dziećmi może potrzebować innej ochrony niż singiel, właściciel psa powinien zwrócić uwagę na szkody wyrządzane przez zwierzęta, a osoba często korzystająca z roweru może sprawdzić odpowiedzialność podczas rekreacyjnej jazdy. Właściciel wynajmowanego mieszkania powinien natomiast dokładnie przeanalizować zakres związany z najmem.
Na końcu warto porównać wyłączenia, udział własny, zakres terytorialny i zasady likwidacji szkody. Dobrze dobrane ubezpieczenie mieszkania z OC w życiu prywatnym powinno chronić nie tylko sam lokal i jego wyposażenie, ale również domowy budżet przed roszczeniami innych osób. W praktyce właśnie odpowiednio dobrane OC może być jednym z najbardziej użytecznych rozszerzeń polisy nieruchomości, ponieważ nawet pozornie niewielki błąd lub przypadkowe zdarzenie może prowadzić do szkody znacznie większej niż koszt samego ubezpieczenia.